

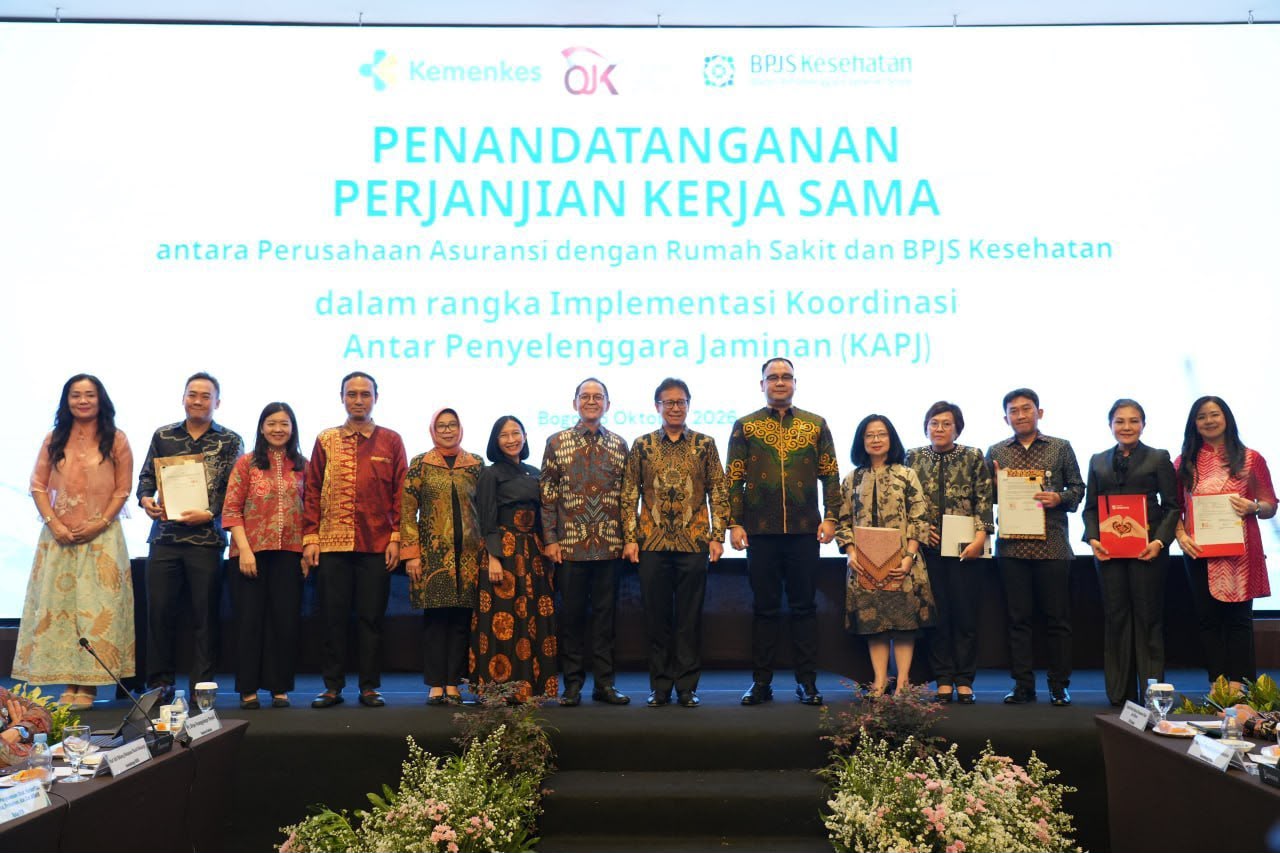
Bogor, Media3.id – BPJS Kesehatan bersama sejumlah Asuransi Kesehatan Tambahan (AKT) menandatangani Perjanjian Kerja Sama Koordinasi Antar Penyelenggara Jaminan (KAPJ) sebagai langkah implementasi KAPJ sesuai amanat Keputusan Menteri Kesehatan Nomor 1117 Tahun 2025. Penandatanganan tersebut dilaksanakan dalam rangkaian kegiatan Komite Kebijakan Sektor Kesehatan (KKSK) di Bogor (6/10/2026).
Penandatanganan perjanjian kerja sama ini merupakan salah satu tindak lanjut konkret dari pembahasan KAPJ yang telah dilakukan secara intensif melalui forum KKSK. Sebelumnya, BPJS Kesehatan bersama Kementerian Kesehatan, Otoritas Jasa Keuangan (OJK), dan asosiasi Asuransi Kesehatan Tambahan membentuk Tim Task Force Percepatan Implementasi KAPJ untuk menyiapkan berbagai aspek kebijakan, operasional, dan tata kelola implementasi KAPJ.
Penandatanganan perjanjian kerja sama kali ini menambah jumlah mitra Asuransi Kesehatan Tambahan yang bekerja sama dengan BPJS Kesehatan dalam implementasi KAPJ. Sebanyak 18 AKT menandatangani perjanjian kerja sama pada kesempatan ini. Dengan demikian, total terdapat 31 AKT yang telah menjadi mitra BPJS Kesehatan. Pada kesempatan tersebut, juga dilakukan penandatanganan kerja sama antara AKT dengan fasilitas kesehatan (rumah sakit/grup rumah sakit).
Direktur Jaminan Pelayanan Kesehatan BPJS Kesehatan, Abdi Kurniawan Purba menyampaikan bahwa kerja sama ini merupakan bentuk penguatan koordinasi manfaat antara Program JKN dan AKT yang berorientasi pada peningkatan perlindungan peserta.
”Penandatanganan kerja sama ini menjadi tonggak penting dalam mewujudkan ekosistem jaminan kesehatan yang semakin kuat dan kolaboratif. Dengan hadirnya KMK Nomor 1117 Tahun 2025 peserta yang ingin menerapkan koordinasi manfaat, diharapkan memperoleh kepastian pembiayaan, transparansi proses penjaminan, serta kemudahan layanan melalui koordinasi yang lebih terintegrasi antara BPJS Kesehatan, fasilitas kesehatan, dan penyelenggara asuransi kesehatan tambahan,“ ujar Abdi.
Abdi menjelaskan, KAPJ pada dasarnya bukan merupakan konsep baru dalam sistem jaminan kesehatan nasional. Dasar pengaturan mengenai kenaikan kelas rawat dan pembayaran selisih biaya telah diatur dalam berbagai regulasi sebelumnya, antara lain Peraturan Presiden Nomor 59 Tahun 2024, PMK Nomor 3 Tahun 2023, dan PMK Nomor 51 Tahun 2018. Kehadiran KMK Nomor 1117 Tahun 2025 merupakan optimalisasi implementasi KAPJ melalui penguatan koordinasi kepesertaan aktif JKN dan AKT, sistem tagihan satu pintu, pembagian proporsi pembiayaan antara BPJS Kesehatan dan AKT, serta perlindungan peserta dari potensi biaya tambahan di luar ketentuan.
Salah satu perubahan penting dalam implementasi KAPJ adalah adanya kewajiban Perjanjian Kerja Sama antara BPJS Kesehatan dan AKT. Selain itu, peserta harus memiliki kepesertaan JKN dan AKT yang sama-sama aktif, memperoleh pelayanan pada fasilitas kesehatan yang bekerja sama dengan kedua belah pihak, serta didukung penerapan sistem tagihan satu pintu yang memungkinkan proses koordinasi pembiayaan berjalan lebih sederhana dan terintegrasi.
Perjanjian kerja sama KAPJ mencakup tiga ruang lingkup utama, yakni koordinasi kepesertaan aktif JKN, koordinasi sistem tagihan satu pintu, dan koordinasi selisih biaya pelayanan kesehatan.
Dalam implementasinya, terdapat dua skema pelayanan. Pada skema pertama, peserta mengikuti prosedur JKN dengan pembiayaan dilakukan secara proporsional, di mana BPJS Kesehatan menanggung sebesar 75 persen tarif INA-CBG dan AKT menanggung selisih biaya hingga maksimal 175 persen tarif INA-CBG sesuai ketentuan. Pada skema ini peserta tidak dikenakan biaya tambahan (out of pocket) di luar ketentuan.
Sementara itu, pada skema kedua peserta dapat mengakses rumah sakit jejaring AKT tanpa melalui prosedur JKN. Seluruh biaya pelayanan ditanggung oleh AKT sesuai manfaat polis yang dimiliki peserta, sementara BPJS Kesehatan tidak berperan sebagai pembayar pelayanan kesehatan. Meski demikian, koordinasi keaktifan kepesertaan JKN dan AKT tetap dilakukan.
”Implementasi KAPJ diharapkan memberikan manfaat yang lebih luas bagi peserta JKN yang juga memiliki Asuransi Kesehatan Tambahan. Melalui mekanisme ini, peserta memiliki kesempatan memperoleh layanan dengan kelas perawatan yang lebih tinggi melalui pembiayaan selisih biaya yang dijamin oleh AKT sesuai ketentuan polis yang dimiliki,” tambah Abdi.
Selain itu, tambah Abdi peserta memperoleh kepastian mengenai pihak yang menanggung selisih biaya pelayanan kesehatan, transparansi pembiayaan melalui sistem tagihan satu pintu, serta perlindungan dari potensi pengeluaran pribadi (out of pocket expenditure) yang tidak sesuai ketentuan.
Menteri Kesehatan RI Budi Gunadi Sadikin mengungkapkan penerapan KAPJ merupakan langkah penting untuk menciptakan ekosistem pembiayaan kesehatan yang lebih sehat dan berkelanjutan. Melalui kolaborasi antara BPJS Kesehatan dan AKT, akan memastikan masyarakat memperoleh akses layanan kesehatan yang berkualitas dengan mekanisme pembiayaan yang lebih terkoordinasi.
”KAPJ juga menjadi instrumen untuk mendorong efisiensi dan transparansi biaya pelayanan kesehatan, sehingga pengelolaan pembiayaan kesehatan dapat semakin optimal tanpa mengurangi mutu layanan yang diterima masyarakat,” ujar Menkes.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menyampaikan bahwa implementasi KAPJ merupakan bagian dari upaya membangun ekosistem pembiayaan kesehatan yang lebih kuat dan berkelanjutan.
“Ini membuktikan bahwa Program JKN dan AKT tidak berjalan sendiri-sendiri, tetapi saling melengkapi untuk menghadirkan perlindungan kesehatan yang lebih optimal bagi masyarakat. Melalui KAPJ, kami ingin mendorong pembiayaan kesehatan yang lebih efektif, transparan, dan berorientasi pada kemudahan peserta dalam mengakses layanan kesehatan,” ujar Ogi.
Lebih lanjut, Ogi menjelaskan bahwa OJK terus memperkuat ekosistem asuransi kesehatan melalui berbagai kebijakan, termasuk menerbitkan POJK Nomor 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan. Dalam POJK ini yang mewajibkan perusahaan asuransi untuk meningkatkan tata kelola, manajemen risiko, serta sinergi dengan fasilitas kesehatan dan penyelenggara jaminan lainnya termasuk Program JKN yang dikelola BPJS Kesehatan.
Ogi mengungkapkan, dari 31 AKT yang sudah menjalin kerja sama dengan BPJS Kesehatan, ada 25 AKT yang telah bermitra dengan 13 rumah sakit atau grup rumah sakit. Hal ini menjadi fondasi penting bagi implementasi KAPJ. OJK berharap kerja sama tersebut dapat berjalan efektif di lapangan dan terus diperluas sehingga seluruh AKT dapat berpartisipasi dalam KAPJ pada 2027, demi memberikan kemudahan bagi peserta serta mewujudkan ekosistem pembiayaan kesehatan yang lebih kuat dan berkelanjutan.
Berikut Daftar Asuransi Kesehatan Tambahan (AKT) yang telah menjalin kerja sama dengan BPJS Kesehatan dalam implementasi KAPJ :
- PT Asuransi Jiwa Inhealth Indonesia
- PT Asuransi BRI Life
- PT Asuransi Jiwa BCA (BCA Life)
- PT Hanwha Life Insurance Indonesia
- PT Asuransi Jiwa Sequis Life
- PT AIA Financial
- PT Asuransi Jiwa Manulife Indonesia
- PT Asuransi Jiwa Manulife Indonesia Syariah
- PT Asuransi Allianz Life Indonesia
- PT Asuransi Jiwa Teguh Pelita Pelindung (EquiraLife)
- PT Asuransi Sinar Mas
- PT Bosowa Asuransi
- PT Pertalife Insurance
- PT AJ Central Asia Raya
- PT Asuransi Takaful Keluarga
- PT Asuransi Multi Artha Guna, Tbk
- PT Avrist Assurance
- PT Zurich Asuransi Indonesia Tbk
- PT Prudential Sharia Life Assurance
- PT Prudential Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- BNI Life Insurance
- PT Panin Dai-ichi Life
- PT AXA Mandiri Financial Services
- PT Sun Life Financial Indonesia
- PT Sun Life Syariah
- PT MSIG Life Insurance Indonesia Tbk.
- PT AXA Financial Indonesia
- PT Zurich Topas life
- PT Panin Dai-ichi Life Syariah Indonesia
- PT Asuransi Jiwa Generali Indonesia